
美国农业部(USDA)最新发布的每周鸡蛋市场报告显示,上一周进入加工体系的鸡蛋中,非笼养鸡蛋约占42%,较此前一周提高3个百分点。同期进入加工体系的鸡蛋总量下降约5%。

这组数据来自USDA农业营销服务局(AMS)的官方周报,追踪的是每周进入加工厂(breaking plants)的鸡蛋构成。需要特别强调的是,42%反映的是加工体系内部的构成比例,不能等同于美国全部鸡蛋产量或全部消费量中的非笼养占比。
但即便带着这个限定条件来看,42%仍然是一个值得深思的数字。
一、42%意味着什么:从“边缘选项”到“重要构成”
先厘清数据口径。USDA周报中追踪的非笼养鸡蛋,指的是进入加工环节的“cage-free stock”——即来自非笼养鸡群的鸡蛋。这些鸡蛋被加工成液蛋、蛋粉、冷冻蛋制品等,供应给食品制造业、餐饮服务商和零售商。
美国鸡蛋的流向大致分为三条路径:零售壳蛋(约占57%)、加工蛋制品(约占29%)、餐饮服务(约占12%)。加工体系是一个相对“幕后”的市场——消费者不会在超市货架上看到液蛋或蛋粉,但它们构成了食品工业的基础原料。
因此,42%这个数字的真正含义是:在美国食品工业的蛋制品原料中,非笼养已经成为一个不可忽视的构成部分。对于追踪企业液蛋采购和非笼养供应链的人来说,这是比零售端数据更具参考价值的指标。
二、推动力来自哪里:企业承诺与州级立法的双重倒逼
非笼养鸡蛋在加工体系中占比的持续攀升,并非市场自发形成的结果。
2025年是美国食品企业兑现非笼养承诺的关键截止年份。麦当劳、IHOP、星巴克等大型连锁餐饮企业此前均承诺在2025年底前完成非笼养鸡蛋的全面转型。虽然部分企业的兑现进度不一,但这些承诺本身已经对上游供应链形成了强大的采购压力——食品制造商需要确保其蛋制品原料符合客户的非笼养要求。
与此同时,州级立法构成了另一重倒逼。加州、马萨诸塞州等8个州已通过法律,禁止销售不符合非笼养标准的鸡蛋及蛋制品。其中7个州对不达标的壳蛋和蛋制品实施销售禁令。这意味着,面向这些州市场的食品制造商,必须确保其蛋制品原料来自非笼养体系。
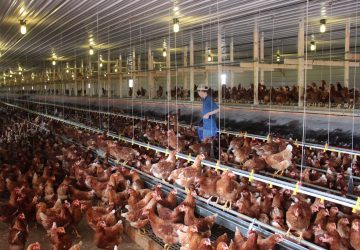
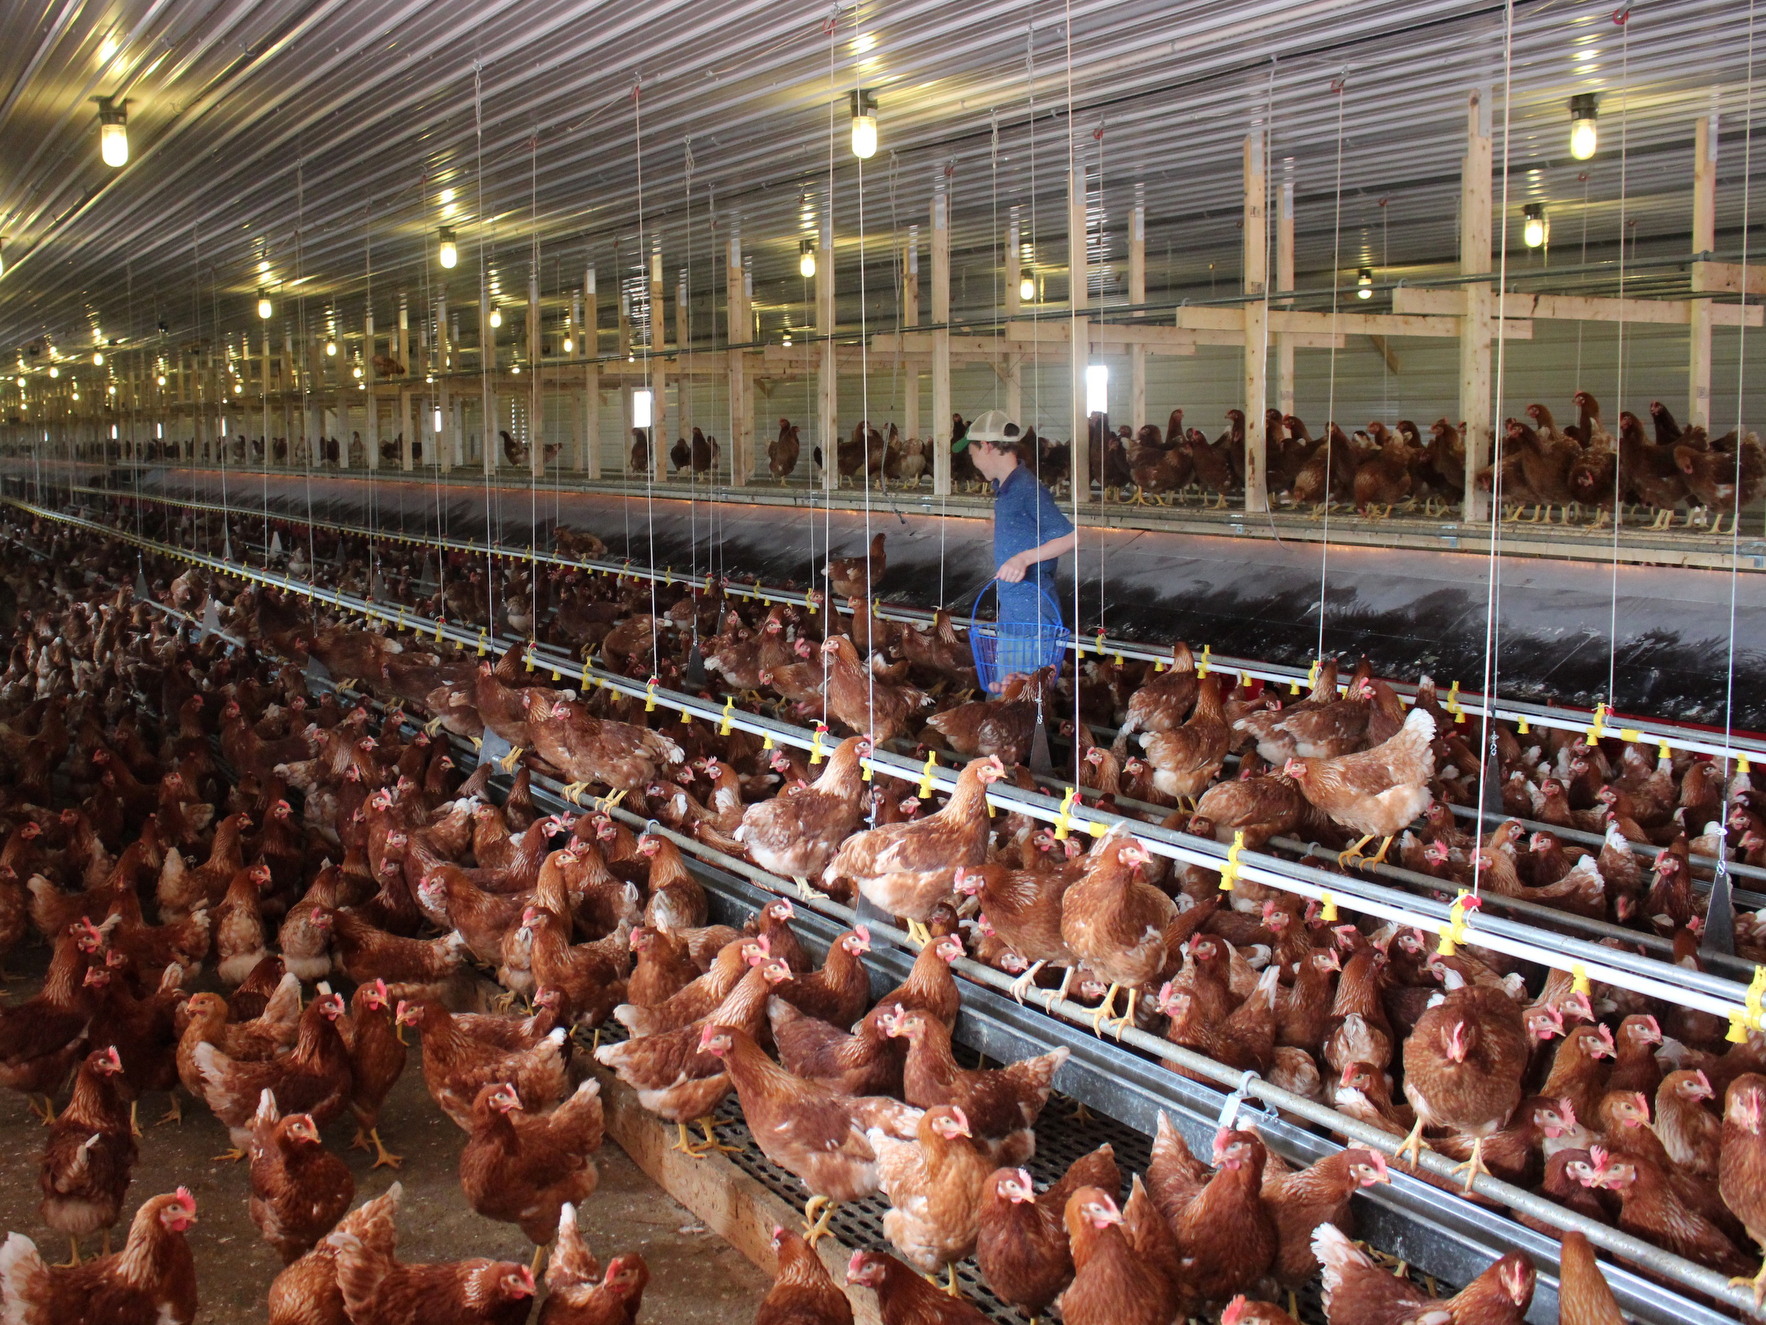
USDA 2026年5月报告显示,美国非笼养蛋鸡存栏已达1.473亿只(其中有机认证2178万只),接近总存栏的45.7%,远超2020年的29%。蛋鸡存栏的结构性变化,为非笼养鸡蛋在加工环节的供给提供了基础。
三、行业的另一面:超市渠道的“拖后腿”与市场饱和的隐忧
42%的加工占比固然是一个里程碑,但美国非笼养转型的整体图景并非一片坦途。
根据Vox的报道,美国超市渠道是非笼养转型最大的“瓶颈”。超过一半的美国鸡蛋在超市销售,但多家大型连锁超市未能兑现其非笼养承诺。Ahold Delhaize——旗下拥有Food Lion、Stop & Shop、Giant等2000多家门店的美国第四大杂货商——曾在十年前承诺在2025年底前实现鸡蛋供应的非笼养转型,但截至2025年底,其非笼养鸡蛋销售占比仅为31%。
分析机构LEAP Market Analytics的判断更为审慎。该机构指出,美国非笼养蛋鸡存栏在2026年8月达到1.507亿只的历史新高后,增长已经显著放缓,非笼养蛋鸡在整个行业产量中的占比可能已经接近50%的峰值。LEAP将当前阶段描述为“接近饱和”,并预测在没有新的州或联邦政策变化、食品企业态度转变的情况下,非笼养板块在未来几年可能面临收缩压力。
经济账是这一判断的核心依据。非笼养鸡蛋在一些市场的批发价已经比传统笼养鸡蛋每打低至少0.25美元,而非笼养运营的投入成本通常比同等规模和位置的传统养殖高出20%以上。当溢价消失、成本高企,转型的经济驱动力就会减弱。
四、对中国市场的启示:加工端才是非笼养转型的“深水区”
美国加工体系中42%的非笼养占比,对中国非笼养鸡蛋产业具有直接的参考意义。
中国鸡蛋总产量中,非笼养鸡蛋(含家庭散养)占比约10%,但规模化室内非笼养仅占约1%,通过第三方权威认证的规模化合规非笼养产能不足0.1%。与美国的差距,不仅在零售端的消费者认知,更在加工端的供应链能力。
加工端非笼养转型的难度在于:它要求的是持续、稳定、大批量的原料供应,而非零散的零售订单。一家食品制造商如果要将其液蛋采购转为非笼养,需要确保其供应商能够全年稳定提供符合标准的非笼养蛋液,这对上游养殖场的规模化管理能力、批次稳定性、可追溯体系都提出了远高于壳蛋零售的要求。
从这个角度看,USDA周报中42%这个数字,与其说是一个“成绩”,不如说是一个“门槛”——它标志着非笼养鸡蛋在美国已经跨过了从零售端向加工端渗透的关键节点。而中国非笼养鸡蛋产业要走到这一步,还需要在标准化认证、规模化供给和采购端承诺三个环节上完成系统性的能力建设。
结语
USDA周报中的数据口径值得反复强调:42%是加工体系内部的构成比例,不是全国鸡蛋产量的非笼养占比。但正是这个“限定在加工端”的数字,揭示了一个更深层的趋势——非笼养鸡蛋正在从零售货架上的“溢价选项”,转变为食品工业原料中的“标准配置”。
这一转变的驱动力,不是消费者的道德觉醒,而是企业采购承诺和州级立法的双重倒逼。而它面临的阻力,也同样清晰:超市渠道的承诺兑现迟缓,以及非笼养运营成本高企带来的经济可持续性问题。
42%不是终点。但从这个数字开始,非笼养鸡蛋在美国食品工业中的地位,已经不可逆转。
(本文基于USDA农业营销服务局每周鸡蛋市场报告、Vox、LEAP Market Analytics及EggTrack等公开信息整理撰写)