分享:
总部位于东京、专注用水稻研发乳制品替代品的食品科技公司 Kinish,宣布完成 A 轮首轮融资 4.9 亿日元(约 310 万美元)。 这笔资金将用于扩大植物基冰淇淋在日美两国的销售,并推进水稻酪蛋白相关的植物工厂与分子农业研发。 
%name 水稻“种”出牛奶蛋白:这家日本公司拿了4.9亿日元,要用工业方式绕开奶牛

一、融资关键信息

轮次与金额:
A 轮首轮,金额 4.9 亿日元,通过第三方配售(第三者割当增资)完成。 美元折算在不同媒体中略有差异,nstartup 的报道约为 330 万美元。 
投资方:
包括 INSPiRE 共生基金一期、岛津未来创新基金、大林组(Obayashi),以及加拿大的 Love Veggies Holding。 vegconomist 的报道称,投资方中有两家日本大型工业企业。 
资金用途:
一是扩大 The Rice Creamery 在日本和美国的销售;二是推进植物工厂与分子农业研发;三是加强团队,包括公司行政负责人,以及日美两地的业务岗位。

二、公司画像:从种子轮到 A 轮

Kinish 成立于 2023 年 1 月,2025 年 2 月完成 1.2 亿日元种子轮融资,当时的重点就是水稻来源的酪蛋白。 种子轮投资方包括 Genesia Ventures、Lifetime Ventures、Full Commit Partners 和三菱 UFJ 资本。 
公司的使命是”美味与可持续并存”,曾获 Plug and Play Japan 2024 年度峰会的初创企业奖,并成为首家入选一个美国食品初创加速器的日本公司。
按公开信息整理的时间线:
  • 2023 年 1 月:公司成立。
  • 2025 年 2 月:完成 1.2 亿日元种子轮,同时披露与静冈大学合作,开发专用于矮秆稻的植物工厂。 
  • 种子轮之后:推出植物基冰淇淋品牌 The Rice Creamery。
  • 2025 年 10 月:The Rice Creamery 在美国华盛顿特区的零售店和 Meta 当地办公室上架。 
  • 2026 年 10 月:完成 A 轮首轮融资。据 Dealroom,公司还在纽约设立了办公室,用于拓展本地生产、零售渠道和品牌认知。 

三、技术拆解:为什么是”矮秆稻 + 植物工厂 + 酪蛋白”

  1. 目标蛋白:酪蛋白。 酪蛋白约占牛奶蛋白的八成,是奶酪凝乳、受热融化和拉丝口感的关键。很多植物基奶酪做不出”像奶酪”的体验,正是缺了这类功能性蛋白。Kinish 的出发点是:许多消费者嫌植物基产品口味与动物性食品差距大,即使购买也难以复购。
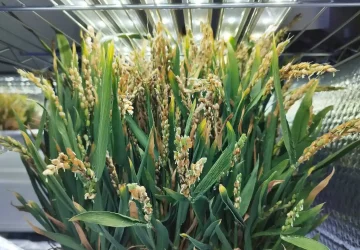
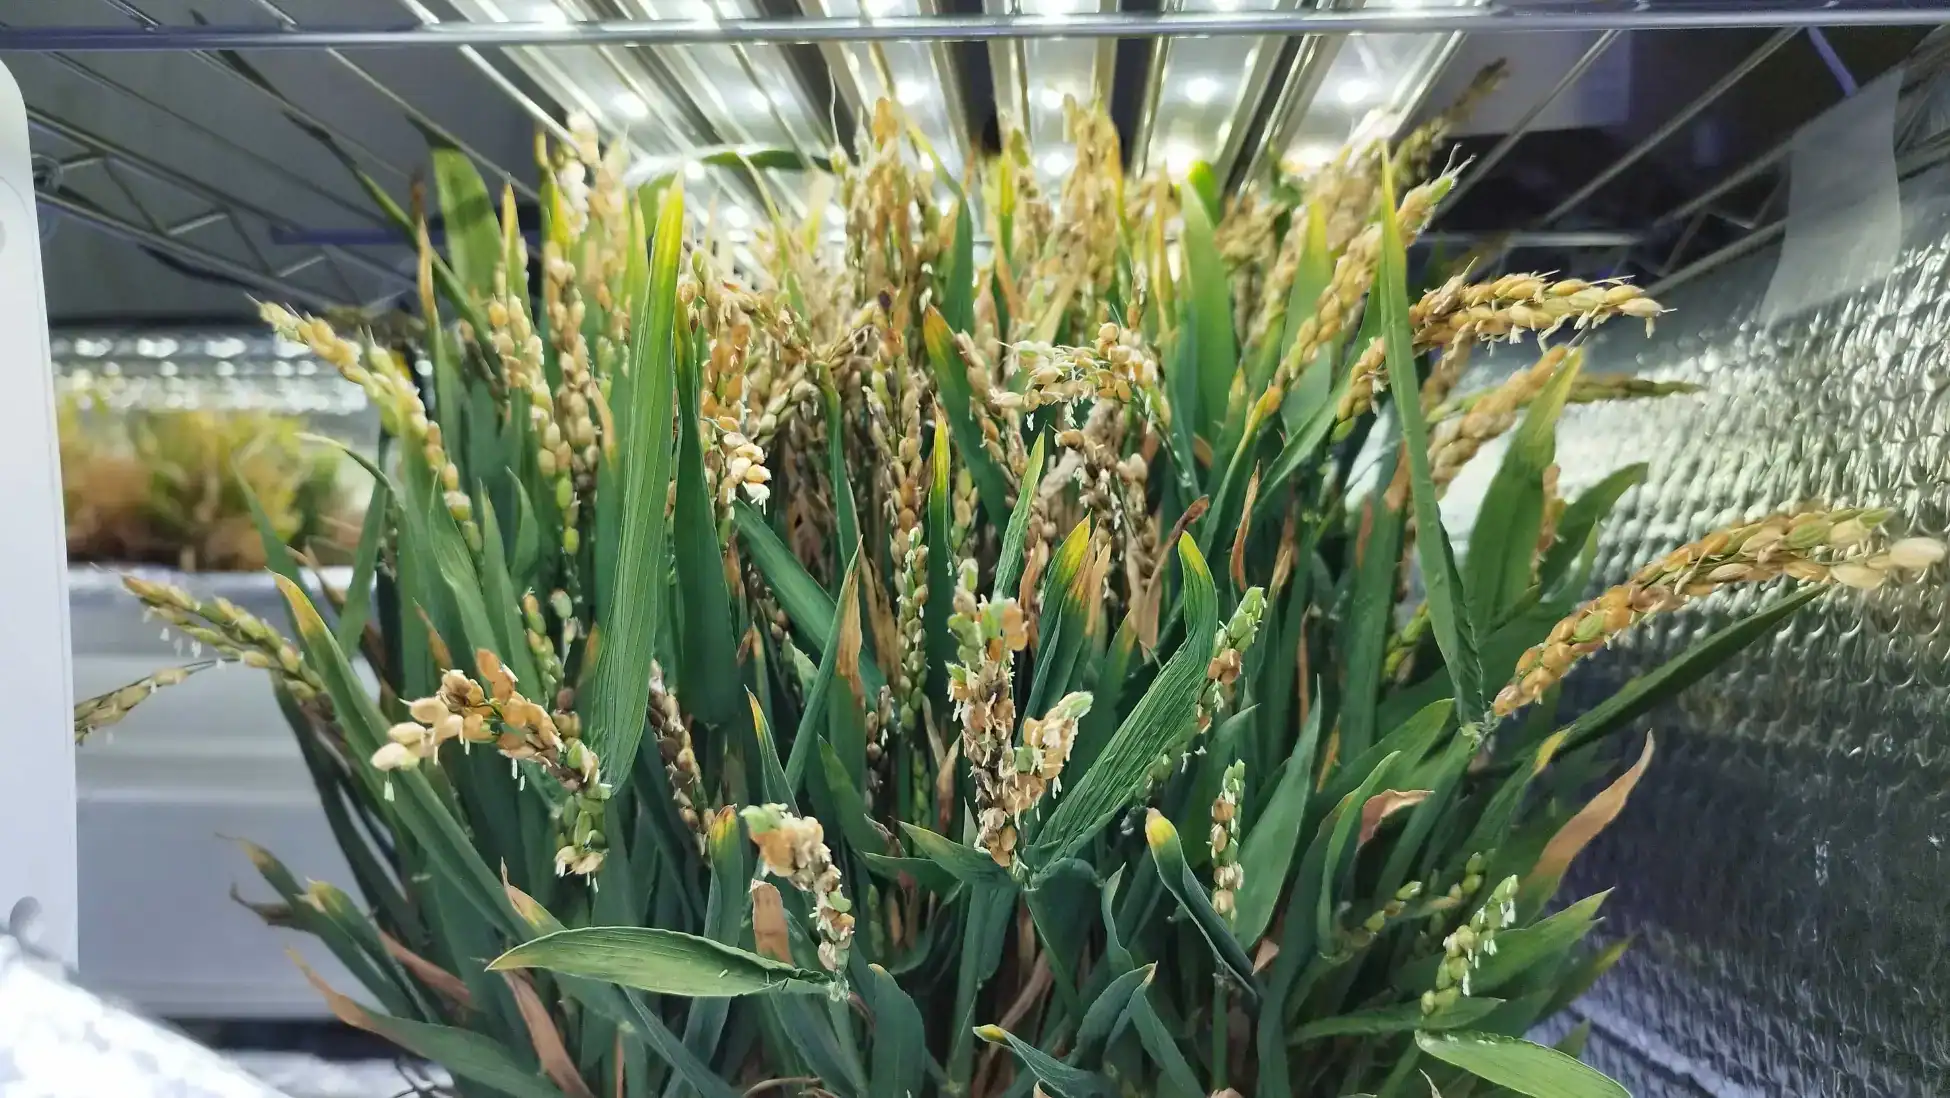
  2. 路线:植物分子农业。 即让植物表达特定的动物蛋白,再收获提取。Kinish 把这项技术用在约 20 厘米高的矮秆水稻上,在植物工厂里大量种植。 
  3. 进展:已验证表达,含量待提高。 公司称已成功让水稻表达出酪蛋白,下一步是继续育种,提高水稻中的酪蛋白含量。 需要注意的是,融资公告没有披露当前的酪蛋白浓度,也没有给出含这种蛋白的食品的商业化上市时间。 
  4. 种植数据: 公司披露,其示范试验在三个月内每平方米收获 2,079.7 克糙米。 对比数据是,日本露天稻田单季每平方米约 539 克。 公司还称,矮秆稻的收获周期不到传统水稻的一半。
这组数据说明的是单位占地面积产出高,但不等于成本更低。室内多层栽培要承担电力、设备和人工成本,这些都不在 2,079.7 克这个数字里。公司的设计初衷是应对全球变暖对农业的冲击,并减少水稻种植的温室气体排放。

四、产品端:现金流从冰淇淋来

酪蛋白水稻还在研发期,公司的收入来自 The Rice Creamery。这款以大米为主要原料的植物基冰淇淋,目前在日本约 500 家门店销售。 首发有三种口味:原味 Honoka、宇治抹茶和荷兰巧克力。其中原味用米糖浆搭配腰果酱,主打日本短粒米天然的甜味和黏糯口感,而不是模仿牛奶。 
重要的一点是,目前在售的产品用的是普通的日本露天大米,并不含公司正在开发的产酪蛋白水稻。 长期目标是用水稻酪蛋白搭配大米淀粉做冰淇淋,并推出各类奶酪产品。 另有报道称,计划还包括酸奶。
这是一种典型的”双轨策略”:先用现有原料建立品牌和渠道,用销售收入支撑后端的高风险研发。

五、行业坐标:分子农业赛道的竞争格局

Kinish 并不是唯一做这件事的公司。据 Nature 子刊的综述,目前已有 30 多家分子农业公司在生产不同的动物源食品蛋白。 在酪蛋白方向上: 
美国 Alpine Bio:
原名 Nobell Foods,用大豆生产酪蛋白用于奶酪。 曾在内布拉斯加州收获首批大规模含酪蛋白的大豆,并同时就大豆和酪蛋白组分走 GRAS 流程。 
以色列 Plantopia:
在发芽燕麦中表达酪蛋白,已融资 900 万美元,用于从研发转向商业化生产。 
其他玩家:
以色列的 Finally Foods 用马铃薯,NewMoo 用大豆,美国的 Mozza Foods 用大豆,新西兰的 Miruku 用红花。 
相比之下,Kinish 的差异化在于两点:作物选择水稻,种植方式是室内多层的矮秆植物工厂。政策层面也有利好,据 Plant Based News 报道,日本政府公布了一份公私合营投资路线图草案,其中包括超过 62 亿美元用于植物基和替代蛋白等新型食品技术。

六、风险与待验证事项

以下为本文的分析,并非公司表述。
其一,规模化尚未验证。Dealroom 指出,水稻酪蛋白仍需进入商业化生产,公司的核心技术尚未在规模上得到验证。 
其二,融资体量偏小。同一份分析认为,4.9 亿日元的首轮金额处于可比融资中的偏低区间。 对于要做育种、建植物工厂、走监管流程的公司,后续资金是关键变量。 
其三,监管路径。露天种植的转基因作物通常要走欧盟新型食品法规或美国 FDA 的 GRAS 等路径;室内受控环境的产品可能有不同的路径和时间表。 水稻酪蛋白在日本、美国分别会怎样审批、消费者如何接受,目前还没有公开答案。
其四,成本曲线。植物工厂的能耗与设备投入,能否被高价值蛋白的售价覆盖,要看公司后续披露的酪蛋白含量和单位成本。

七、我们的观察

对行业而言,植物基乳制品的竞争正在从”换原料磨浆”转向”分子层面解决口感与功能”。Kinish 把亚洲人熟悉的大米作为叙事起点,先建立消费者认知,再把技术壁垒放在后面,这条路径值得关注。
对中国从业者而言,中国是水稻大国,植物工厂和合成生物学能力也在快速积累。但水稻来源的酪蛋白能否走通,要看含量、成本和监管三条线能否同时跑通,值得持续跟踪,不宜过早乐观。
关注指标:酪蛋白含量与提取成本的首次披露;植物工厂的单位能耗与产出;含酪蛋白产品的监管进展与上市时间;美国市场的销售表现。

关于 Kinish

Kinish 成立于 2023 年 1 月,总部位于东京,利用植物分子农业在水稻中生产牛奶蛋白,开发乳制品替代品。 公司官网:kini-sh.com。
分享: