
2026年11月10日,青岛日报的一则报道在食品科技圈里传开:中国海洋大学薛长湖院士领衔的“细胞培育鱼肉制造关键技术与产品”,入选“2026年度中国食品科技十大进展”。这是中国海洋大学科研成果首次登上该榜单。
消息本身不算“爆炸”——细胞培养肉的概念进入公众视野已有十余年,全球范围内关于“实验室造肉”的讨论早已不新鲜。但这份榜单的分量在于:它由中国食品科学技术学会组织,经申报、形式审查、答辩和专家评审层层筛选,每两年才评一次,旨在标示中国食品科技领域“真正的重大突破”。一个长期被视作“未来概念”的技术方向,被正式纳入了国家级科技进展的评价视野。
这比任何单点技术参数都更值得细看。
水产,为什么是细胞培养肉更“难而正确”的切口
细胞培养肉的技术逻辑并不复杂:从动物体内取出干细胞,在体外扩增、定向分化,再通过组织化手段把细胞“组装”成可食用的肉。但“逻辑简单”和“工程可行”之间,隔着巨大的鸿沟。
陆源细胞培养肉(牛肉、猪肉、鸡肉)的竞争已经相当拥挤。全球超过170家细胞培养肉与海鲜公司自2019年以来累计吸引了超过30亿美元投资。中国在猪肉细胞培养的中试放大上也有实质进展,南京周子未来已完成2000升生物反应器的规模化试生产。在这一赛道上,中国处于“并跑”位置,但监管体系、成本控制和产业生态的短板同样明显。
水产方向则不同。鱼类细胞的体外培养有其独特的生物学难度:海水鱼细胞对渗透压、温度波动和生长因子的响应与哺乳动物细胞差异显著,种子细胞的功能维持和定向分化远比想象中棘手。但正因为难,一旦突破,形成的技术壁垒也更高。更关键的是,水产蛋白的供给矛盾比陆源肉更为尖锐:全球约90%的海洋鱼类种群处于或超过最大可持续捕捞水平,而水产养殖的扩张又持续挤压沿海生态空间。细胞培育鱼肉提供的是一条绕开“完整生物个体、自然生长周期和水域空间”三重约束的路径——不捕鱼、不养鱼,直接用细胞造鱼肉。
薛长湖团队此次入选的成果,正是在这条“更难的切口”上完成了从点到链的系统性打通。
技术拆解:三个“卡点”是如何被逐一撬动的
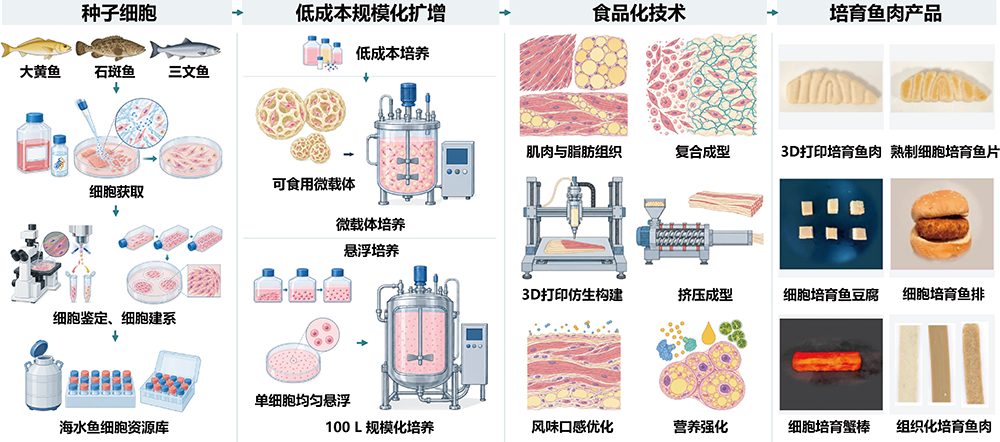
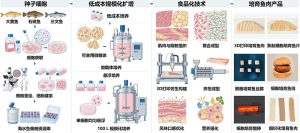
根据中国海洋大学官方披露的成果信息,这项工作的核心贡献在于贯通了“种子细胞—低成本扩增—食品组织化”的产业化链条,而链条上的每一个环节,都对应着一个长期制约水产细胞培养的卡点。
第一关:种子细胞从哪里来,能不能“驯”得住。鱼类干细胞在体外长期培养中容易丧失干性、走向衰老或分化失控。团队建立了海水鱼细胞高效挖掘与定向驯化体系,建成海水鱼细胞资源库。公开的技术指标显示,大黄鱼肌肉干细胞可扩增超过300代,褐点石斑鱼肌肉干细胞超过130代,大黄鱼脂肪干细胞超过60代,倍增时间控制在36小时以内。没有这样一个可稳定供应、性状可控的“种子细胞池”,下游的一切规模化都无从谈起。
第二关:血清替代物——成本与食品安全的双重约束。传统细胞培养依赖胎牛血清,成本高昂且存在伦理和安全性争议。团队开发的多细胞适用性血清替代物,在关键指标上实现了对标:血清替代物可以满足大黄鱼肌肉干细胞扩增70代以上,细胞增殖效率与含10%胎牛血清的培养基相当,同时保持成肌和成脂分化能力。“等效替代”而非“勉强凑合”,是这个环节真正的进展所在。
第三关:细胞往哪里长,长成什么样。这是水产细胞培养最独特也最困难的一步。团队首创的可食用大孔微载体(EPMs),以鱼明胶和微生物转谷氨酰胺酶为材料,通过低温乳化交联制备,孔隙率超过85%,粒径控制在110—300微米。它的作用是给细胞提供一个可黏附、可增殖、可分化的三维“居住空间”。在此基础上的干细胞梯度培养放大技术,使大黄鱼肌肉干细胞在16天内扩增499倍,脂肪干细胞扩增461倍,最大细胞密度分别达到6.35×10⁵个/mL和5.77×10⁵个/mL。随后,将载有肌肉与脂肪细胞的微组织整合进生物墨水,通过3D打印构建出具有类似天然鱼肉感官特性的培育鱼肉,实现了肌肉与脂肪细胞的均匀分布,并模拟了天然鱼肉的质地和营养成分。
这三步合在一起,构成了一条从“细胞”到“鱼肉”的完整制造闭环。它的意义不在于某一个参数刷了新纪录,而在于把水产细胞培养从“实验室里能不能长出肉”的问题,推进到了“能不能用一种可放大的方式稳定长出肉”的问题。
冷静的距离:入选“十大进展”之后,还差什么
专业判断需要把“技术突破”和“产业落地”严格区分开来。
当前中国细胞培养肉产业的整体状态是“中试成熟、商业化待启”。监管路径尚未完全明确、核心原料成本偏高、全产业链协同有待加强,是制约从技术突破向商业落地跨越的三个结构性瓶颈。细胞培育鱼肉同样处在这一框架之内。
成本是最直接的硬约束。尽管血清替代物和微载体技术已经大幅压低了细胞扩增环节的开销,但细胞培养鱼肉的单位生产成本距离传统水产仍有数量级的差距。全球细胞培养肉的成本已从早期的数十万美元/单位降至数美元/单位量级,但“数美元”与大宗水产品的到岸价格之间,仍然横亘着规模化制造的经济性门槛。
监管是另一个关键变量。中国在替代蛋白的监管取向上倾向于对细胞培育肉采用“个案分析”模式,这意味着每一个产品品类、每一种细胞来源、每一套工艺路线,都可能需要独立的安全性评估和审批路径。2026年5月的国际细胞培养肉产业论坛上,业内共识是产业已进入“产业化关键窗口期”,但“窗口”不等于“通道”——监管框架的清晰化仍在进行中。
感官品质则是水产方向特有的深层挑战。细胞培养鱼肉在蛋白质含量和消化特性上表现良好,但天然鱼肉的质构、风味和多汁性涉及肌肉纤维的层级排列、脂肪的分布模式以及长链n-3多不饱和脂肪酸(EPA/DHA)的组成,现有体外培养体系在这些维度上“重现”天然鱼肉的能力仍有明显不足。3D打印可以模拟宏观质地,但真正的“吃鱼体验”是细胞生物学、食品材料学和感官科学交叉地带的长期命题。
消费者一端的数据也呈现出复杂图景。一项覆盖中国一线城市的调查显示,约45%的消费者表示愿意用细胞培养版本替代传统肉类和海鲜;但另一项研究则指出,中国消费者中“确定愿意尝试”的比例仍相对有限,早期接受者主要集中在城市、高教育水平人群。高端餐饮渠道目前贡献了细胞培养海鲜约55%的市场销量,“零捕捞、低污染”的溢价叙事在早期市场成立,但向大众市场的渗透,取决于成本下降曲线和监管信号释放的节奏。
放到更大的棋盘上看
全球细胞衍生水产品市场2026年规模约为2亿美元,预计到2034年达到38亿美元,复合年增长率超过40%。美国Wildtype的细胞培养鲑鱼已于2026年7月获得监管批准推向市场,BlueNalu在亚洲布局产能,Umami Bioworks在2026年初推出了面向不同品类的培养海鲜配料。竞争正在从“谁能做出来”转向“谁能以可接受的价格稳定做出来、并且合规地卖出去”。
对中国而言,薛长湖团队成果入选“十大进展”的深层意义,或许不在于宣告某项技术“领先”,而在于它标示了一种战略方向的确认:在陆源细胞培养肉赛道拥挤且监管路径尚在摸索的阶段,水产方向因其技术难度所构筑的壁垒、以及中国在海水鱼种质资源和海洋食品加工领域的长年积累,提供了一个更具差异化优势的突破口。官方表述中“对接国家‘十五五’生物制造新范式”的措辞,指向的正是这层含义。
从“入选十大进展”到“出现在餐桌上”,中间隔着成本曲线、监管框架、消费者信任和工程放大的一系列长跑。但至少,这条链条已经完整地贯通了一次。在生物制造重构食品供给体系的漫长叙事里,第一次把“从鱼细胞到鱼排”的全路径走通,本身就是一种值得被记录下来的进展——不是因为它解决了所有问题,而是因为它让后续的问题变得可以被系统地追问。