
11月10日,蒙特利尔植物蛋白饮品品牌Good Protein通过GlobeNewswire发布官方消息,完成1.28亿加元融资,约合9000万美元。SEMCAP Food & Nutrition领投,Farm Credit Canada、Roynat Equity Partners和Fondaction跟投,Del Monte作为战略投资方参与。创始人Edward Lalonde和管理团队继续经营公司,保留多数股权。估值未披露。
Green Queen的统计称这是今年替代蛋白公司拿到的最大一笔钱,超过了6月Solar Foods的7780万欧元。这个“最大”要打个折扣:Solar Foods那笔是拨款加贷款,性质不同;榜单上植物基公司里排第二的,是密歇根州给一家植物奶工厂的5620万美元补助,也是工业级设施投资。能放在一起比,是因为它们都被算进了“替代蛋白”。
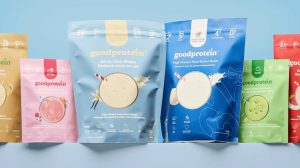
更准确的说法是:这是2026年替代蛋白消费品牌拿到的最大一笔股权融资。
一、这家公司没有技术故事
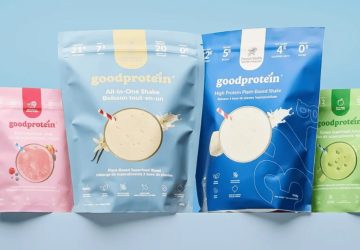
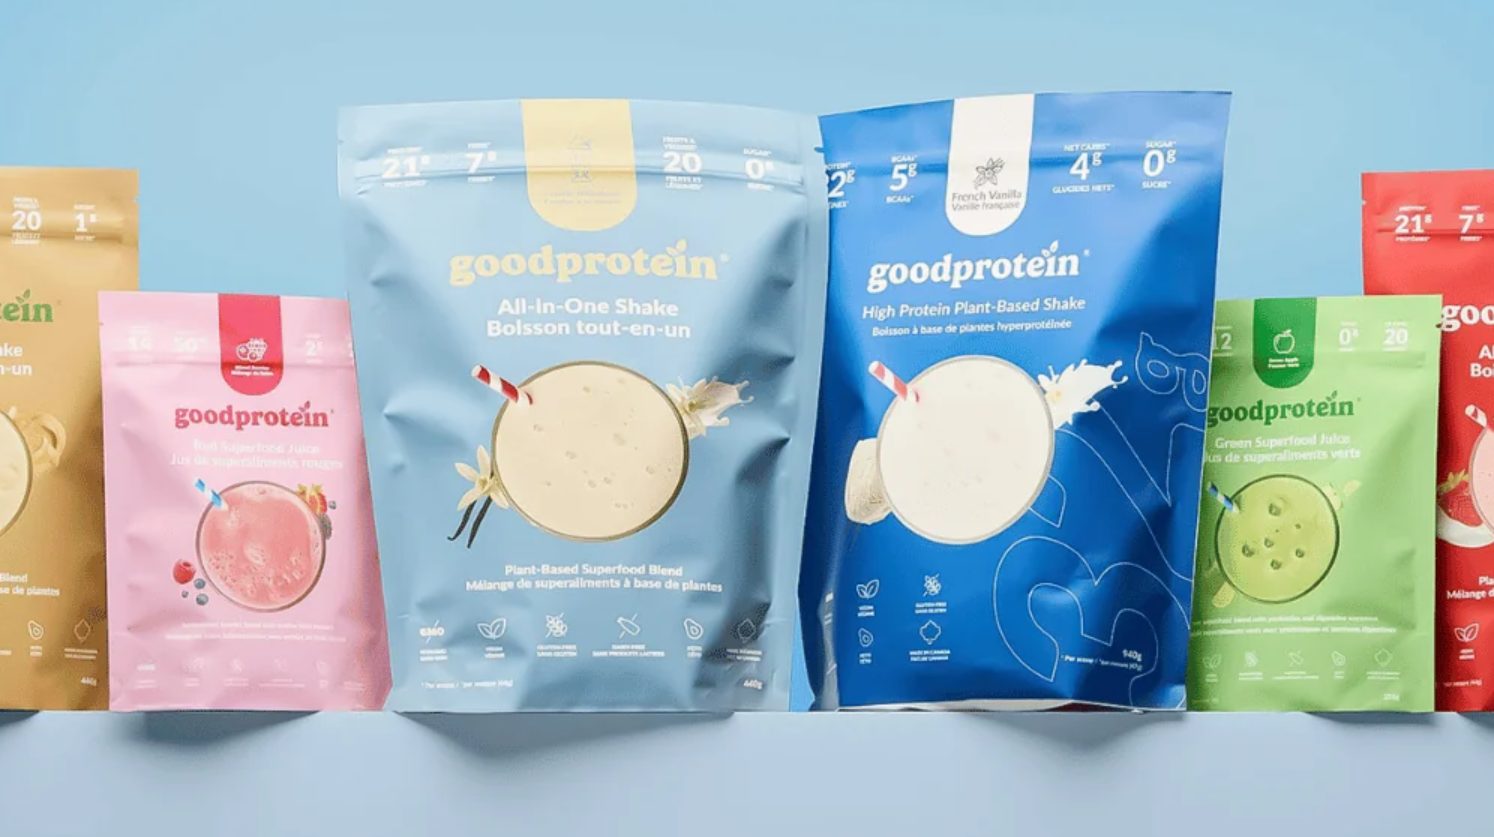
Good Protein没有发酵罐,没有细胞实验室,也不讲AI设计蛋白。它卖的是一款不含乳制品、大豆和麸质的全合一植物蛋白奶昔。
旗舰款每份含21克蛋白,来自黄豌豆和磨碎的金亚麻籽,另有7克膳食纤维、20多种维生素和矿物质,配了19种果蔬和菌菇、益生菌与消化酶,一共15种口味。此外还有每勺32克豌豆蛋白的高蛋白款、每瓶355毫升含21克蛋白的即饮奶昔,以及用水解豌豆蛋白做的清爽型冲剂,每包14.5克粉含10克蛋白,加了电解质,口味是西瓜糖、桃子环、粉红柠檬水这类。周边还有植物基胶原蛋白助推剂、无乳姜黄拿铁和超级食物果汁粉。
公司称这里的蛋白是“完整蛋白”,但具体氨基酸评分在公开材料里没有看到。营销用语和营养学口径需要区分。
产品目前在加拿大4500多家门店销售,包括Costco、Walmart、Whole Foods和Sobeys,另有直销电商,公司称累计卖出超过1亿杯。
SEMCAP合伙人Kate Storey的概括很直白:蛋白奶昔以前待在健身房和补剂货架上,Good Protein把它搬进了家庭购物车。
这句话点出了这笔钱的性质:它投的不是“植物基”三个字,是一个营养定位清晰、复购逻辑成立的日常消费品牌。
二、创始人的路:业余创业,先拒Costco,再进Costco
Lalonde 2019年推出第一款奶昔时,还在一家餐食配送公司做高级产品经理。创业是业余做的,光是调配方就花了两年。他有营养学、自然疗法和私人教练的背景,自己的说法是对市面上的植物蛋白产品不满意,想做一款顺滑、不带砂感的。
他在健身房和补充剂店反复看到同一件事:消费者想从乳清蛋白粉转向植物蛋白,试过之后又回到乳清。原因不复杂——植物蛋白产品粗糙、带苦味后调,人们宁愿忍受乳制品不适,也不愿喝难喝的东西。
转折在2022年。他开始大量投放Google和Facebook广告。Costco的买手后来告诉他,是在Facebook上刷到了广告,觉得“到处都是”。但那一年他把Costco拒绝了,因为产能还接不住,他想先把品牌做起来再说。
2025年,产品终于进了Costco。首批在70家门店上架,公司称六周内卖掉了三个月的预测库存,是Costco当年表现最好的新品之一。进入零售的第一年,门店数从零涨到3500多家。这里有个口径差异:另一家媒体写的是4月上架、七周售罄,和公司自己的说法不完全一致,上面采用的是公司口径。
至于规模,Lalonde在自己的LinkedIn上说,公司在加拿大单一年度收入已超过1亿美元,团队从25人扩到50多人,并且一直是盈利的。这是他本人的说法,没有第三方数据。
这条路径的关键在于顺序:先花几年在D2C上验证口感和复购,再进线下零售。Lalonde早期给每个客户打电话问“哪里可以改进”,然后回配方里改。这种以消费者反馈驱动迭代的能力,很多以技术为起点的替代蛋白公司并不具备。
三、投资人看中什么
SEMCAP擅长的是把有口碑的创始人品牌做大,再等大公司接盘。它投过的Purely Elizabeth即将被Ferrero以8.5亿美元收购,Good Culture被L Catterton以5亿美元以上的价格买走。这套打法在Good Protein身上很清晰:品牌已有规模、已有盈利、创始人还在掌舵,成长型基金进来加速,战略投资人补充渠道资源。
Del Monte的角色是战略食品投资人,此前也参与过多笔SEMCAP的融资。具体投了多少、有没有渠道合作,报道没写。加拿大本土财团Farm Credit Canada、Roynat和Fondaction的加入,让这笔融资带有明显的本土产业资本色彩,也与公司“先吃透加拿大”的策略吻合。
四、为什么大家都在抢蛋白饮
今年的几笔大交易放在一起看,方向很一致。
达能以11亿美元收购Huel,雀巢买下了yfood,Lactalis拿下了Protein Works。Protein Works年收入约6500万欧元,价格没有披露。荷兰的Refresco则以11亿美元买下植物基饮料代工厂SunOpta,交易5月初已经完成。买的有品牌,也有产能。
需求这边的数字也在往上走。加拿大有24%的人在主动多吃植物基食品,另有30%有兴趣;三分之二的消费者比一年前买了更多高蛋白食品;杂食者的占比从67.6%降到55%,弹性素食者翻了一倍,到9.4%。在美国,57%的消费者今年把蛋白质当作营养重点,GLP-1药物使用者去年翻倍,他们吃的蛋白质比常人多40%,纤维多30%。
乳清这边也不太稳。另一家蛋白粉品牌Scoops的创始人说,乳清蛋白的处境越来越难,花生这类价格稳定的商品蛋白是个替代方向。我们前面写过的Meala和精密发酵酪蛋白,也是同一个背景:动物蛋白原料的价格和供应一波动,植物蛋白就多了一点空间。
退出参照同样清晰。Huel、yfood、Protein Works被大公司买走,给投资人提供了明确的想象空间。资本现在愿意为“每天会重复买”的产品付高价,不太在意它算不算“替代”。
五、两个还没答案的问题
第一个是规模。配方里有19种果蔬菌菇、益生菌和消化酶,还有15种口味,供应链并不简单。产量上去以后,批次之间口感能不能一致,成本怎么控,都得等时间回答。小规模做出好产品是一回事,大规模做出同样的产品是另一回事。
第二个是出海。这笔钱的用途里写了要进入新的地区,但公司的渠道几乎都在加拿大。到了美国或欧洲,零售关系、口味偏好和法规都要重新来一遍。加拿大验证过的打法能不能搬过去,目前没有信息。D2C能力能否平移,取决于它是否愿意在每个新市场重建“电话反馈—配方迭代”的运营深度,而不是把现有产品出口过去。
还有一个信息缺口:估值、股权比例、Del Monte的具体投资金额都没有披露。外界很难判断这笔钱的定价是否合理。
六、对国内从业者的一个参照
一个值得对照的案例是国内植物拉丝蛋白企业:以原料为主、营收连续下滑,正在冲刺北交所。两者的差异提示了一点:资本更愿意为终端品牌和明确的营养定位付费,而不是为上游原料产能付费。当然,两者所处的市场、品类和监管环境完全不同,这只是一个观察,不能直接外推。
接下来要看的有三件事:美国市场的动作、Del Monte的具体角色、以及估值什么时候能有一点线索。
(本文基于Good Protein官方新闻稿、Green Queen、vegconomist、Just Drinks、Canadian Grocer、Retail Insider及Edward Lalonde的LinkedIn公开发言整理撰写)