
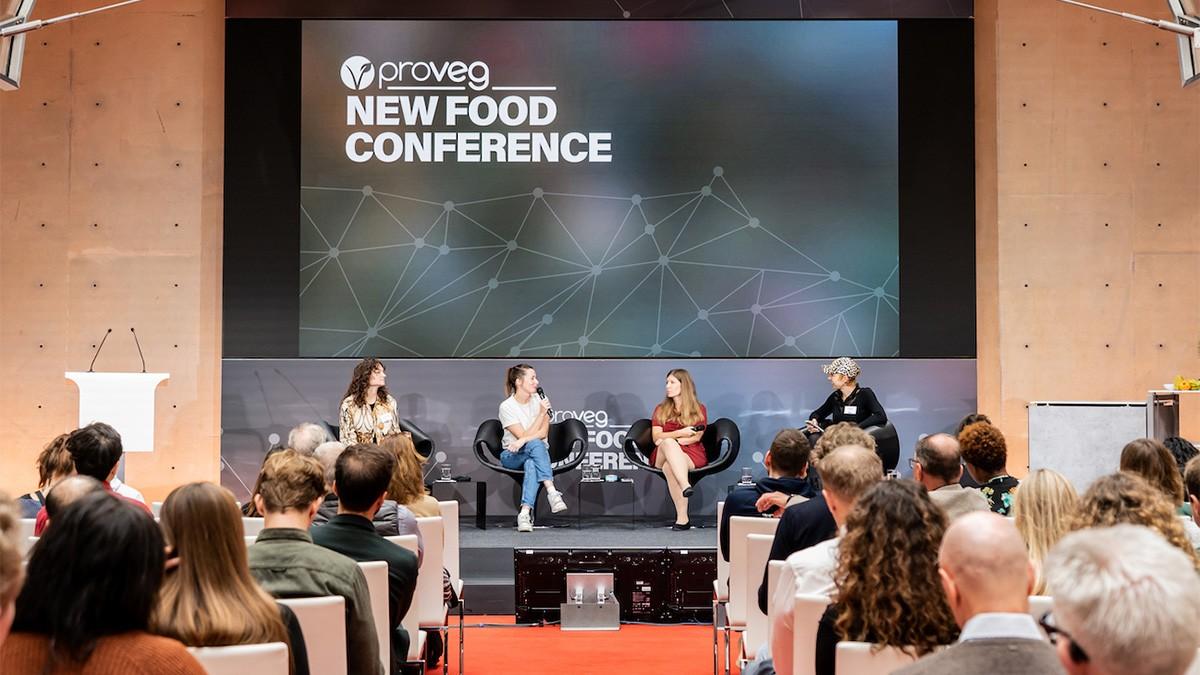
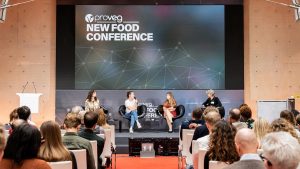
2026年8月24日至25日,德国柏林EUREF Campus,ProVeg International主办的New Food Conference 2026如期举行。来自17个国家的260多名食品行业领袖、零售商、投资者、政策制定者和研究人员齐聚一堂。
会议的主题直截了当——“Beyond the Hype: Resilient Systems, Cross-Industry Alliances”(超越炒作:韧性系统与跨行业联盟)。ProVeg国际高级食品行业经理Virginia Cecchini Kuskow在开幕致辞中给出了一个清晰的判断:
“替代蛋白行业正在进入一个新阶段。问题不再是创新是否可能,而是我们如何将创新转化为能够规模化运作的产品、业务和供应链。”
这句话,几乎可以作为整个行业2026年的注脚。
一、从“技术崇拜”到“日常适用”:75%消费者的选择标准变了
过去几年,替代蛋白行业的核心叙事是“技术有多酷”——细胞培养、精密发酵、基因编辑。但柏林会议传递出的第一个共识是:主流消费者不在乎技术,他们在乎的是产品能不能融入日常生活。
YouGov的数据在会上被反复引用:75%的消费者表示,他们看重的是能够轻松、毫不费力地融入日常生活的食品选择。
这意味着,下一阶段的增长将更多依赖于熟悉的产品形式、有竞争力的价格、吸引人的口味和清晰的产品定位。德国Lidl的CSR总监Miriam Schroer在主题演讲中说得很直白:消费者希望在他们已经购买的产品旁边找到替代选项,而不是被迫彻底改变购物方式。
这个转变的深层含义是:替代蛋白的竞争对手不再是彼此,而是消费者货架上那些熟悉、便宜、好吃的传统产品。要赢,就必须在价格和便利性上正面竞争。
二、价格战已经打响:有些市场,植物基已经比肉便宜了
“价格”是柏林会议绕不开的核心议题。而数据表明,价格格局正在发生实质性变化。
GFI Europe的分析显示,在Tesco,植物基肉糜在2026年第一季度已经比牛肉、羊肉和猪肉糜便宜29%,植物基肉丸比传统肉丸便宜41%。Tesco报告称,过去一年植物基肉糜的需求增长了近25%。
但价格平价并非全球同步。同样是GFI Europe的数据,在英国整体市场,植物基肉每公斤均价为12.49英镑,仍比动物肉贵34%。荷兰市场已经达到平价,而英国市场还在追赶。
这种分化恰恰说明了一个关键判断:价格平价不是技术问题,是规模问题。在已经实现规模化的品类和市场,平价正在成为现实;在尚未规模化的地方,价格仍然高企。
中国市场的逻辑同样清晰。中国经济网2026年6月的报道指出,植物基产品“被扣上‘小众高价’的标签”,核心原因不是技术不行,而是“行业尚未形成规模化量产,产量偏小导致管理、生产各项成本分摊更高”。
换句话说:价格下不来的根本原因,是产量上不去。
三、投资逻辑彻底变了:从“讲故事”到“看数字”
如果说消费者端的关键词是“价格”,那么资本端的关键词就是“证据”。
在会议前后的行业讨论中,前Sofinnova Partners合伙人Joško Bobanović的一句话被广泛引用:“游客已经走了。”他说的是那些在行业泡沫期涌入、推高估值却不懂行业的投资者,“留下来的人,真正理解这个领域,知道该看什么”。
现在的投资者在看什么?答案很明确:收入、成本竞争力和可验证的产品市场契合度。
“关键是你能否兑现成本目标——不是纸面上的,不是一厢情愿的,而是通过实际数字和对实现路径的理解。”Bobanović说,“今天,投资者明白,拥有强大成本优势的公司才能在未来立足”。
数据印证了这一转向。GFI Europe的数据显示,2026年上半年欧洲替代蛋白公司获得了2.36亿欧元的私人投资,同比增长56%。但这笔钱流向的地方变了:精密发酵和生物质发酵吸引了1.84亿欧元,占私人投资的84%;而植物基公司的私人投资大幅下降。
更值得注意的是,全球替代蛋白融资总额实际上从2025年上半年的3.41亿欧元降到了3.06亿欧元,交易数量减少了一半。钱更少了,但更集中了——投向了那些能够证明商业可行性的公司。
四、各条技术路线,各自的“价格与规模”答卷
柏林会议的讨论没有回避一个现实:替代蛋白不是一条赛道,是几条差异巨大的赛道,每条赛道面临的价格与规模挑战各不相同。
植物基:价格正在接近,但需要“规模化落地”。欧洲植物基食品的价格溢价在2025年已经在多数品类中收窄。德国植物奶每升仅比牛奶贵10%。但植物基肉类的规模化仍然受制于产能——单条挤压产线投入高达数千万元,产量偏小导致成本分摊高。突破的关键不在于配方,而在于产能利用率和产线效率。
精密发酵:成本下降最快,规模化路径最清晰。精密发酵是目前商业化进度最快的微生物蛋白路线。以酵母蛋白为例,国内主流出厂价约3万至4万元/吨,仅为欧洲市场WPC80浓缩乳清蛋白报价(约2.65万欧元/吨)的一个零头。安琪酵母2026年上半年酵母蛋白营收近2亿元,1.6万吨发酵产能满产运行,市场供不应求。精密发酵的规模化路径正在被验证:在现有发酵基础设施上做改造,而非从零建厂。德国Pacifico Biolabs利用闲置啤酒厂产能,将菌丝体蛋白成本压到了与鸡胸肉持平的水平。
细胞培养肉:科学问题基本解决,商业问题刚刚开始。管理咨询公司Arthur D. Little在2026年7月发布的最新评估中给出了一个标志性判断:细胞培养肉的生产成本降至每公斤10欧元以下,已经从“可行性问题”变成了“时间问题”。当前成品成本在每公斤40多欧元,到本十年末有望降至约10欧元。
但ADL同时指出了一个结构性转变:“自建工厂的时代已经结束了。”行业正在转向轻资产模式——从专业供应商购买培养基,通过代工设施租赁生物反应器产能,利用现有植物基食品加工线完成终端产品。这一转变是被资金紧缩逼出来的:细胞培养肉公司在2025年仅融资7390万美元,较2024年的1.39亿美元大幅下降。
“资金干旱没有放过任何人,但它清空了场地。”ADL的报告写道,“更弱的玩家已经离场,留下来的在花钱时更加谨慎。”
五、韧性供应链:从农民开始,而不是从实验室开始
会议最后一天的讨论焦点转向了上游。一个被反复强调的观点是:构建更有韧性的蛋白质系统,必须从农民开始,而非从实验室开始。
会议指出,需要加强农民、食品制造商和零售商之间的联系,特别是针对豆类等富含蛋白质的作物。长期采购协议和种植合同可以为农民提供更大的确定性,将不确定的市场需求转化为更可控的财务风险。
这个逻辑值得深思:如果替代蛋白行业真的要实现规模化,它需要的不是更多的实验室突破,而是稳定的原料供应、可预测的采购价格和可复制的种植模式。而这些,恰恰是传统农业供应链已经解决的问题。
六、行业下半场:从“证明技术可行”到“证明商业模式可行”
柏林会议释放的信号是清晰的。替代蛋白行业正在经历一次深刻的范式转换:
上半场的核心问题是“能不能做出来”。细胞能在实验室里培养吗?植物蛋白能模拟肉的口感吗?精密发酵能生产出乳清蛋白吗?这些问题的答案,在过去十年里已经被一一验证。
下半场的核心问题是“能不能卖出去,而且赚钱”。价格能不能降到消费者愿意买单?产能能不能撑起规模化?供应链能不能稳定运转?商业模式能不能盈利?这些问题的答案,还在书写之中。
对于那些能够回答下半场问题的公司而言,机会是巨大的。全球替代蛋白市场预计到2035年将达到2900亿美元,微生物蛋白将占据约22%至23%的份额。但这个市场不会属于“讲故事”的人——它属于那些把成本打下来、把规模做上去、把供应链跑通的人。
正如Bobanović在会议前的那句话所言:“技术是建立商业的坚实基础,但它只是一个开始。”
替代蛋白的下半场,开始了。